アマゾンの物流網が、アマゾンで売らない企業にも開放される――。2026年5月4日(米国時間)に米アマゾンが発表した「Amazon Supply Chain Services(ASCS)」は、発表当日にUPS・FedExの株価を急落させるなど、米物流業界に大きな衝撃を与えました。「物流版AWS」とも呼ばれるこの動きは、何が新しく、既存の物流大手にとってどこまで本当の脅威なのでしょうか。そして、日本の物流業界にはどんな影響があり得るのでしょうか。本記事では、ASCSの中身から日本への示唆までを整理します。
※本記事は2026年8月8日時点の公開情報に基づいています。
Amazon Supply Chain Services(ASCS)とは
2026年5月4日発表――「アマゾンの出品者でなくても」使える物流サービス
米アマゾンは2026年5月4日、Amazon Supply Chain Services(ASCS)の提供開始を発表しました。同社が自社EC・マーケットプレイスのために築いてきた物流網を、貨物輸送からフルフィルメント、宅配までのフルポートフォリオとして外部企業に提供するサービスです。
最大のポイントは、公式発表が「not only Amazon sellers(アマゾンの出品者に限らず)」と、あらゆる業種・規模の企業を対象とすることを明記した点です。この種のサービスは従来、基本的にアマゾンのマーケットプレイス出品者向けでしたが、ASCSでは小売・製造・ヘルスケア・自動車など、アマゾンで商品を売っていない企業でも、専用サイト(supplychain.amazon.com)の一元的なコンソールでアカウントを開設して、そこで必要なサービスを選んで使えるようになりました。
サービスの3本柱
ASCSは大きく3つの領域で構成されます。
- 貨物輸送(Freight)
- 流通・フルフィルメント(Distribution & Fulfillment)
- 宅配(Parcel Shipping)
①貨物輸送(Freight)では、FTL(トラック1台を1荷主で貸し切る輸送。日本でいう貸切便・チャーター便)、LTL(1台に満たない貨物を複数荷主で積み合わせる混載便。日本の特別積合せ=特積みに近い形態)、トラックと鉄道・船を組み合わせるインターモーダル輸送(複合一貫輸送)に加え、航空・海上輸送と通関までをカバーします。
②流通・フルフィルメント(Distribution & Fulfillment)は、商品の保管から受注後の梱包・出荷・配送・返品対応までを一括して担う領域です(この一連の業務を指す言葉が「フルフィルメント」です)。長期保管と補充を担うAWD、アマゾン以外の販売チャネルの注文にも出荷代行するMCFなど、既存のサービス群がここに束ねられています。
③宅配(Parcel Shipping)は、週7日稼働・2~5日以内配達の配送サービスとして提供されます。
アマゾンの物流サービスは略称が多く迷子になりやすいため、主な構成サービスを整理しておきます。
| 略称 | 正式名称 | 内容 |
|---|---|---|
| FBA | Fulfillment by Amazon | 出品者向けの物流代行(2006年〜)。アマゾンで売れた商品の保管〜梱包〜出荷〜返品対応を代行 |
| MCF | Multi-Channel Fulfillment | FBAの拡張版。自社ECサイトや他モールなどアマゾン以外のチャネルで受けた注文も、アマゾン倉庫に預けた在庫から出荷代行。日本を含む11カ国で提供済み |
| AGL | Amazon Global Logistics | 国際輸送サービス。海外の製造元・仕入先からアマゾン倉庫までの海上・航空輸送と通関をドア・ツー・ドアで代行。日本でも出品者向けに提供済み |
| AWD | Amazon Warehousing and Distribution | 低コストの長期保管・流通サービス。バルク(まとめ)在庫を預かり、FBA倉庫への自動補充などを担う |
どれほど大きいのか――米物流大手と比べてみる
公式サイトおよび発表によれば、ASCSが開放する物流網は、トレーラー8万台超、インターモーダルコンテナ2.4万基超、航空機100機超を擁し、年間130億点の商品を世界で配送しています。FBAだけでも、2006年以降に累計800億点以上の商品を出荷してきました。
個数ベースでは米国最大の宅配事業者に
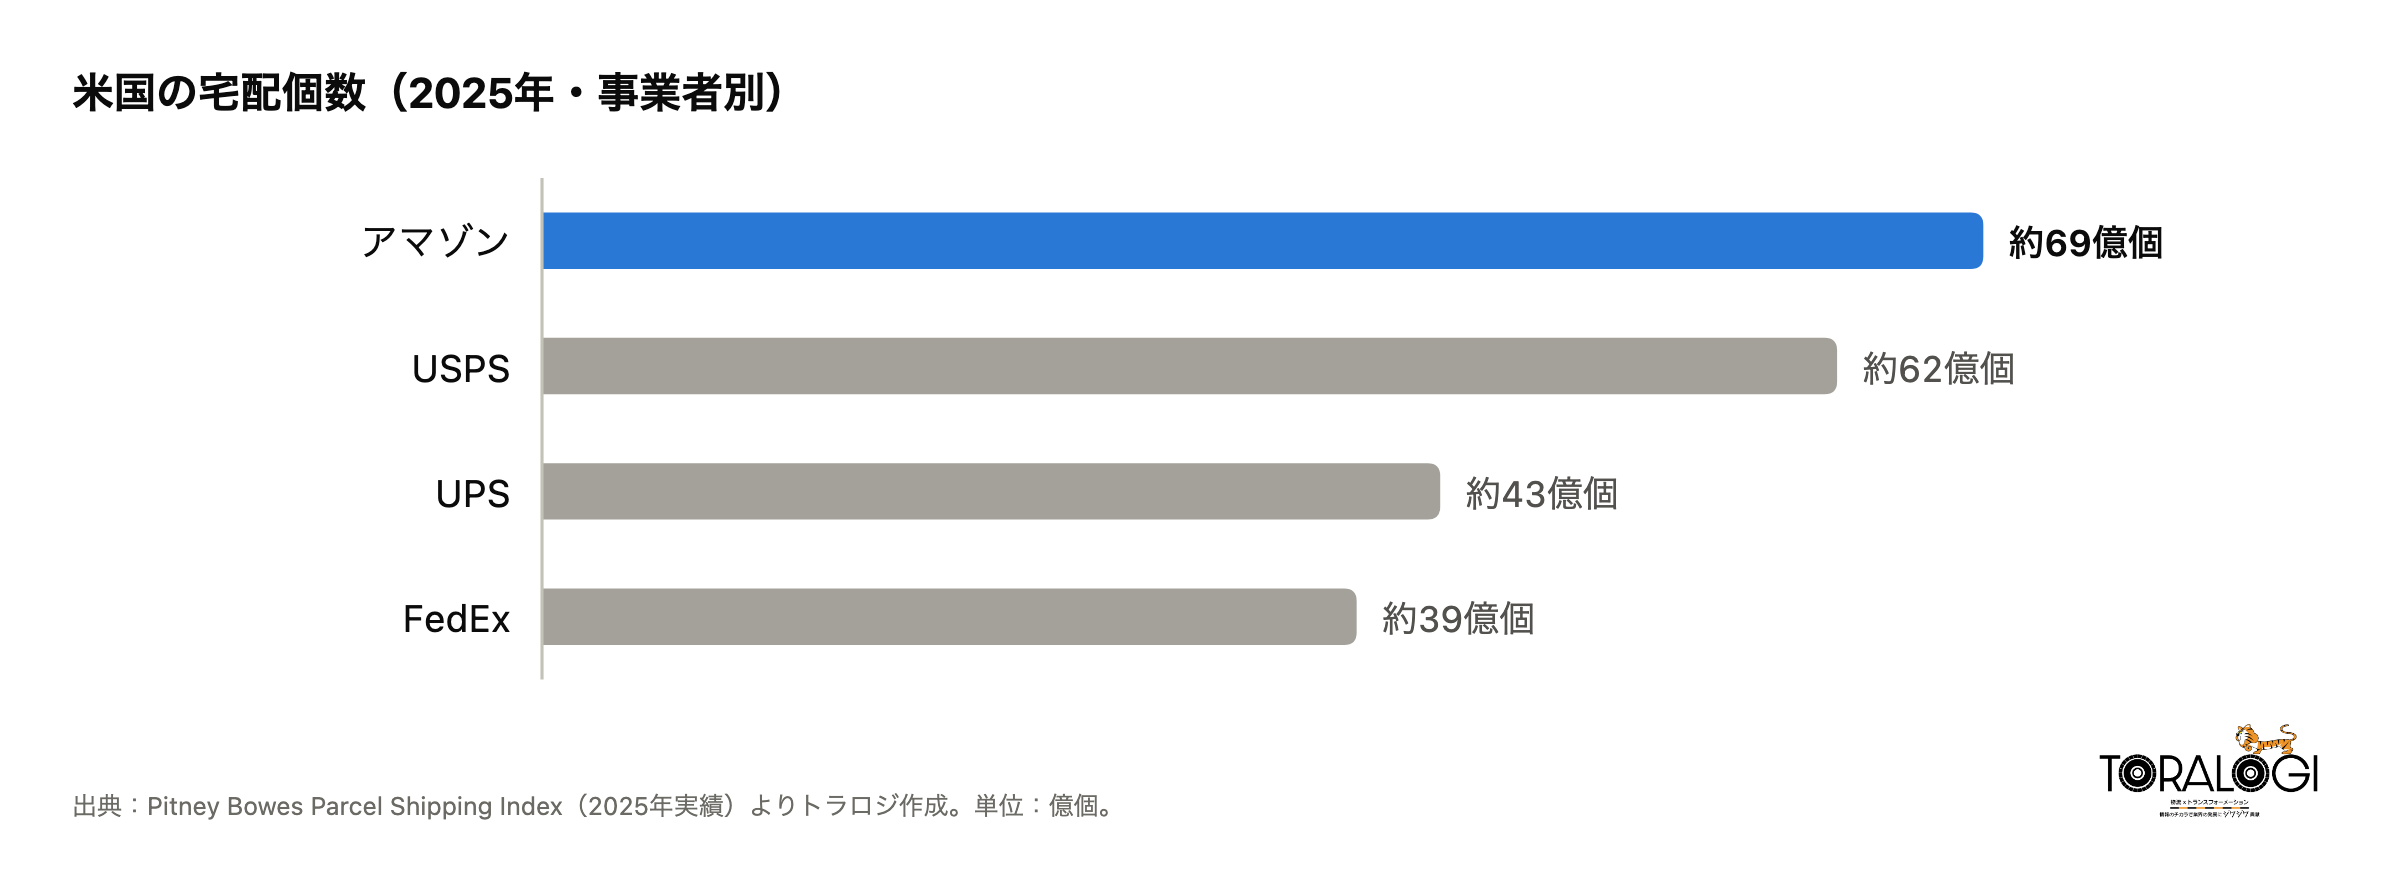
この規模感は、米物流大手と並べるとよく分かります。Pitney Bowesの調査(Parcel Shipping Index)によれば、2025年の米国内の宅配個数はアマゾンが約69億個(前年比9%増)。UPS(約43億個)とFedEx(約39億個)を大きく引き離したうえ、USPS(米国郵便公社、約62億個)をも初めて上回り、個数ベースで名実ともに「米国最大の宅配事業者」となりました。同調査は従来、この逆転が起こるタイミングを2028年と予測しており、それを3年前倒しての到達です。もっとも単価の低いEC小包が中心のため、収益ベースのシェアは約15%と、金額では依然UPS(シェア約32%)・FedEx(同約31%)の二強に及びません。
物流施設網も巨大で、米国内はフルフィルメントセンター(FC)・仕分けセンター・配送拠点をあわせて600拠点超、延床面積は約4億3,500万平方フィート(約4,000万㎡)と推計されています(物流コンサルMWPVLの集計)。自社ECの荷物を運ぶために築いた巨大な施設網が、物量において専業大手をも上回った状態のまま外部にも開放される――これがASCSの持つ意味です。
アマゾンの強みはあくまでラストワンマイル
一方で、航空機数(100機超)はFedExの約700機、UPSの約500機には遠く及びません。B2Bの重量貨物や国際エクスプレスでは既存大手に一日の長があり、アマゾンの強みはあくまでEC由来の中小型貨物とラストワンマイルに寄っている点は、冷静に見ておく必要があります。なお料金体系も包括的には公表されておらず(サービスごとの個別料金・見積もり制)、現時点で数値が確認できるのはMCFの数量割引(最大15%)程度です。
この巨大な物流網の内側では、100万台を超えるロボットが人と協調して働いています。その現場の様子は米アマゾンの人とロボットが高度に協調して働く最新物流センターの記事で詳しく紹介しています。
早期導入企業はどう使っているのか
発表時点で早期導入企業として名前が挙がったのは4社。P&Gは原材料・完成品の輸送に、3Mは製造拠点から物流センターへの貨物輸送に、ランズエンドは販売チャネル横断の在庫一元化に、アメリカンイーグル・アウトフィッターズはEC注文の宅配に、それぞれASCSを使っています。フルポートフォリオを丸ごと預けるというより、自社の課題に合う機能を選んで使う形が中心で、米証券会社Stifelのアナリストも「初期の委託はコモディティ(汎用的な)貨物が中心」と、その規模を冷静に評価しています。
なぜ「物流版AWS」なのか――AWSの歴史をなぞる戦略
ASCSが「物流版AWS」と呼ばれるのは、単なるメディアの比喩ではありません。担当バイスプレジデントのピーター・ラーセン氏自身が発表の中で、「much like Amazon Web Services did for cloud computing(ちょうどAWSがクラウドコンピューティングで果たしたように)」と述べ、数十年かけて実証してきたサプライチェーンの基盤・インテリジェンス・規模をあらゆる企業に届けると説明しました。サプライチェーンは同社の差別化要因そのものであり、同じコスト効率・信頼性・スピードを外部企業にも提供する、という宣言です。
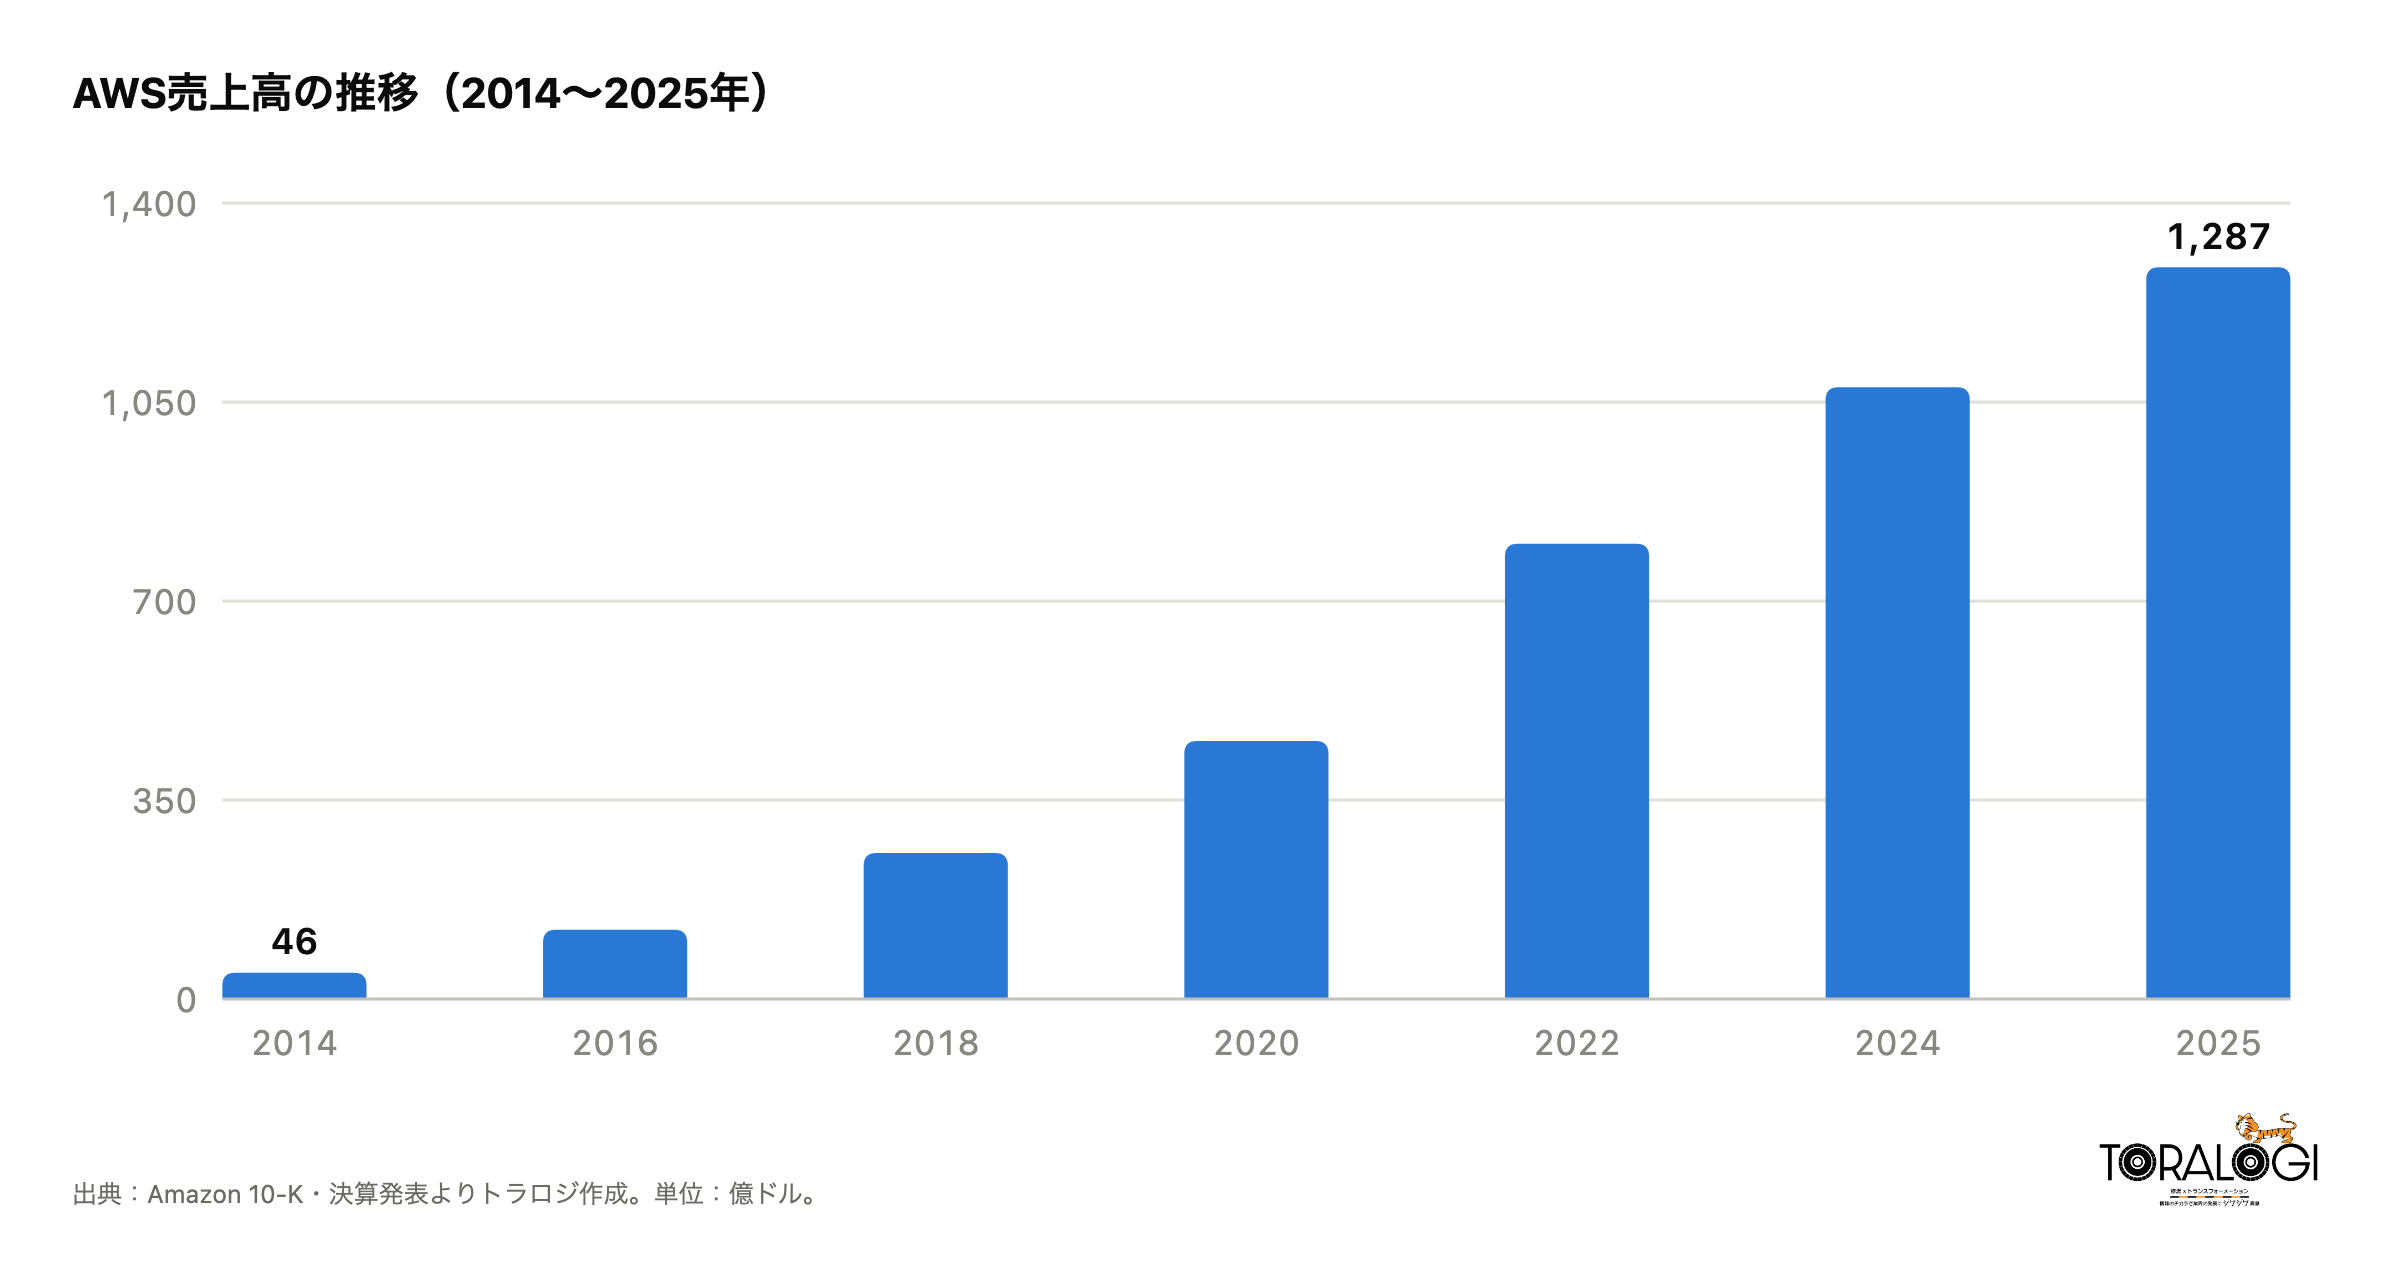
AWS(Amazon Web Services)は2006年、アマゾンが自社ECサイトの運営のために構築したコンピューティング基盤を外部に開放して始まったサービスです(同年3月にストレージのS3、8月に仮想サーバーのEC2が登場)。売上高は、開示が始まった2014年の46億ドルから2025年には1,287億ドルへと、11年で28倍に成長。しかも収益性が際立って高く、2025年の営業利益率は約35%。アマゾン全体の売上に占めるAWSの比率は約18%にすぎませんが、営業利益では実に約57%を稼ぎ出す「利益エンジン」になっています。
実は物流でも、同じことが段階的に進んできました。起点は2006年開始のFBAです。出品者がアマゾンのFCに在庫を預ければ、保管から梱包・出荷・返品対応までを代行するサービスで、「自社のために築いた物流網を外部の事業者に貸し出す」ビジネスの原点、ASCSの源流でした。その後、2019年には外部荷主向けの貨物輸送Amazon Freightが登場し、2023年には出品者向けに物流サービスを統合したSupply Chain by Amazonが発表されます。ASCSはこの延長線上にあります。
つまりASCSは、ゼロから急に立ち上がった新サービスではありません。出品者向けの公式ページにも「Supply Chain by Amazon is evolving into Amazon Supply Chain Services(ASCSへと進化する)」と明記されており、実態としては「20年かけて築いた既存サービス群の統一リブランディング+対象顧客の拡大」と言えます。本当に新しいのは、アマゾンと販売関係のない企業でも単一のアカウントでフルポートフォリオを使えるようになったこと、そして物流を小売・AWSに並ぶ主要事業へ格上げするという意思表示です。B2B物流はB2C宅配より利益率が高いとされ、調査会社Forresterは、2010年代半ばに利益エンジン化したAWSの歴史との対比で、ASCSを次の利益エンジン候補と位置づけています。
ASCSは5月4日の発表時点で完成形にあったわけではなく、その後も機能の拡大が続いています。2026年6月10日には、従来アマゾン施設への納品(インバウンド)に限られていたLTL(混載便)輸送が、第三者の倉庫・流通センター・小売店舗など「アマゾンと無関係の配送先」への配送にも全面開放されました。7月にはMorgan Stanleyが「(宅配大手の牙城である)翌日配達への参入も遠くないかもしれない」と指摘し、アマゾン自身も7月30日の四半期決算でASCSの大口顧客獲得に言及しています。「アマゾンの物流網が、アマゾンのためだけのものではなくなっていく」過程は、現在進行形で形を変えながら広がっています。
既存物流大手への脅威はどこまで本物か
数字で見るアマゾンの競争力
脅威の大きさを測るうえで参考になるのは、株価の瞬間的な反応よりも、アマゾンの物流が持つ構造的な競争力です。
前述のとおり、アマゾンは米国内で年間約69億個(2025年)を配送する、個数ベースで最大の宅配事業者です。宅配のコストは配送密度――同じエリアでどれだけ多くの荷物を効率よく回れるか――に大きく左右されるため、この物量自体が競争力の源泉になります。
加えて、自動化への投資規模が桁違いです。アマゾンは2012年のKiva Systems買収以来、倉庫自動化への投資を続け、稼働するロボットは2025年7月に累計100万台を突破。同社によれば、世界の配送の約75%が何らかの形でロボットの支援を受けています。ロボットと人の協調を前提に設計された次世代型FC(ルイジアナ州シュリーブポート)では処理時間を最大25%短縮したとされ、Morgan Stanleyはこの次世代型FCの展開が進めばフルフィルメントコストが20〜40%改善し、2030年には年間最大100億ドル超の削減余地があると推計しています。この14年におよぶ自動化の歩みと到達点は、アマゾンによる物流自動化の変遷の記事で詳しく解説しています。
規模の経済と自動化でコストを下げ、下げたコストで需要を呼び込み、さらに規模を拡大する――アマゾンが小売とAWSで回してきた「フライホイール」が物流の外販でも回り始めるとすれば、破壊的なインパクトを持ち得る。これが強気論の根拠です。
市場の反応は両論――「分水嶺」か「過剰反応」か
発表当日の5月4日、市場は激しく反応しました。終値ベースでUPSは10.5%、FedExは9.1%下落し、契約物流大手のGXOに至っては17.7%安と上場以来最大の日次下落を記録。ダウ輸送株平均はベアマーケット入りしました。ただし、こうした発表直後の反応は実態を測る物差しとしてはあまりアテになりません。実際、8月上旬(8月7日終値)にはFedExは発表前の水準をほぼ完全に回復し、UPSも発表前比3%弱の下落水準まで戻しています。一方GXOは14%安前後と戻りが鈍いものの、これには8月5日の自社の四半期決算後の下落(約9%)が含まれており、アマゾン要因だけを映した数字ではありません。
なおGXO Logisticsは、荷主から倉庫運営やフルフィルメントを受託する契約物流(コントラクトロジスティクス)の専業世界最大手です。2021年に米XPOから分社した、倉庫自動化・ロボティクス活用の先進企業として知られる存在ですが、日本には本格進出していません。同社はASCS発表直後の5月上旬の四半期決算で2026年通期ガイダンスをむしろ引き上げ(8月の決算でも維持)、CEOは「アマゾンの参入は、物流アウトソーシング市場の大きさの証明だ」と反論しました。
アナリストの見方は割れています。Morgan Stanleyは「北米貨物輸送の分水嶺(watershed moment)」と評し、荷主87社への調査で既に11%がアマゾンからLTLの営業接触を受けていたと報告。ShipMatrixは「小売系3PLや貨物ブローカーへの最も直接的な脅威」と指摘します。一方Stifelは「既存能力のリブランドであり、株価の反応は過剰」、Citiは「すべての競合を置き換える規模はない。リスクが大きいのは資産を持たないアセットライト型の3PL・ブローカー」と冷静です。FedExのCEOも5月12日の米CNBC出演で「我々の運営するものとは完全に別物」と反論しています。
市場の文脈も押さえておきましょう。3PL市場の規模は2025年時点で米国3,234億ドル、グローバルでは約1.3兆ドルと推計されます(Armstrong & Associates)。巨大な市場で荷主と物流企業の取引関係は根深く、一夜で置き換わるものではありません。脅威は本物だが、影響の濃淡は貨物の種類と事業者のポジションによって大きく異なる――というのが現時点でのフェアな評価だと思われます。
「顧客であり競合」問題――荷主が検討すべきリスク
荷主の立場では、コストだけでは判断できない論点があります。アマゾンは物流サービスの提供者であると同時に、多くの荷主にとって「競合する小売事業者」でもあるからです。小売アナリストのハワード・レイク氏は、アマゾンを「サプライヤーであると同時に、競合するマーケットプレイス・広告・小売業者でもある」と評しています。
調査会社Forresterは、荷主が検討すべきリスクとして次の3点を挙げています。
- ロックイン — 競合ともなりうるベンダーに、サプライチェーンの根幹を依存すること
- 繁忙期のキャパシティ配分 — ホリデーシーズンに、アマゾン自身の荷物と外部荷主の荷物のどちらが優先されるのかが不透明
- データの利用条件 — 在庫・出荷データという競争上の機微情報がどのように扱われるか
アマゾン側は「販売データをプライベートブランドの調達判断に使うことは禁じている」と説明していますが、過去にセラーデータの取り扱いを巡って規制当局の調査を受けた経緯もあり、慎重な見方は残っています。利用を検討する荷主は、①委託する貨物の競争機微性を仕分ける、②繁忙期のサービス水準(SLA)を確認する、③データ利用条件を契約で確認する、④特定業者への依存度を下げ、複線化を設計する――といった実務的なチェックを挟むべきでしょう。
日本で使えるのか――国内物流業界への示唆
現時点では利用不可。ただし「部品」は既に日本にある
結論から言えば、ASCS本体は現時点で日本では使えません。アカウント開設には「米国・中国・香港のいずれかの有効な事業所所在地」が必要で(公式サイトで確認、2026年8月時点で変更なし)、日本のみで事業を行う企業は対象外です。
ただし「全く関係ない」わけでもありません。ASCSの構成要素であるMCF(アマゾン以外のチャネルの注文もアマゾン倉庫から出荷代行するサービス)やAGL(海外仕入先からの国際輸送を代行するサービス)は、出品者向けには日本でも提供済みです。「出品者向けの部分サービスは使える/非出品者向けのフルポートフォリオ(ASCS本体)は使えない」というのが正確な整理です。
日本の宅配市場でのアマゾンの存在感を数字で見る
では、仮に将来ASCSが日本に来たら、どの程度のインパクトがあり得るのでしょうか。前提として、日本の物流におけるアマゾンの現在の存在感を数字で押さえておきます。
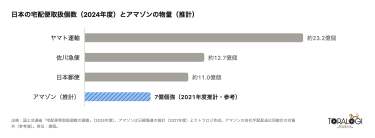
国土交通省の調査によれば、2024年度の日本の宅配便取扱個数は約50億3,000万個(前年度比0.5%増)。内訳はヤマト運輸「宅急便」が約23.2億個(トラック宅配便に占める構成比47.2%)、佐川急便「飛脚宅配便」が約12.7億個(25.8%)、日本郵便「ゆうパック・ゆうパケット」が約11.0億個(22.2%)で、上位3便が約95%を占めます。
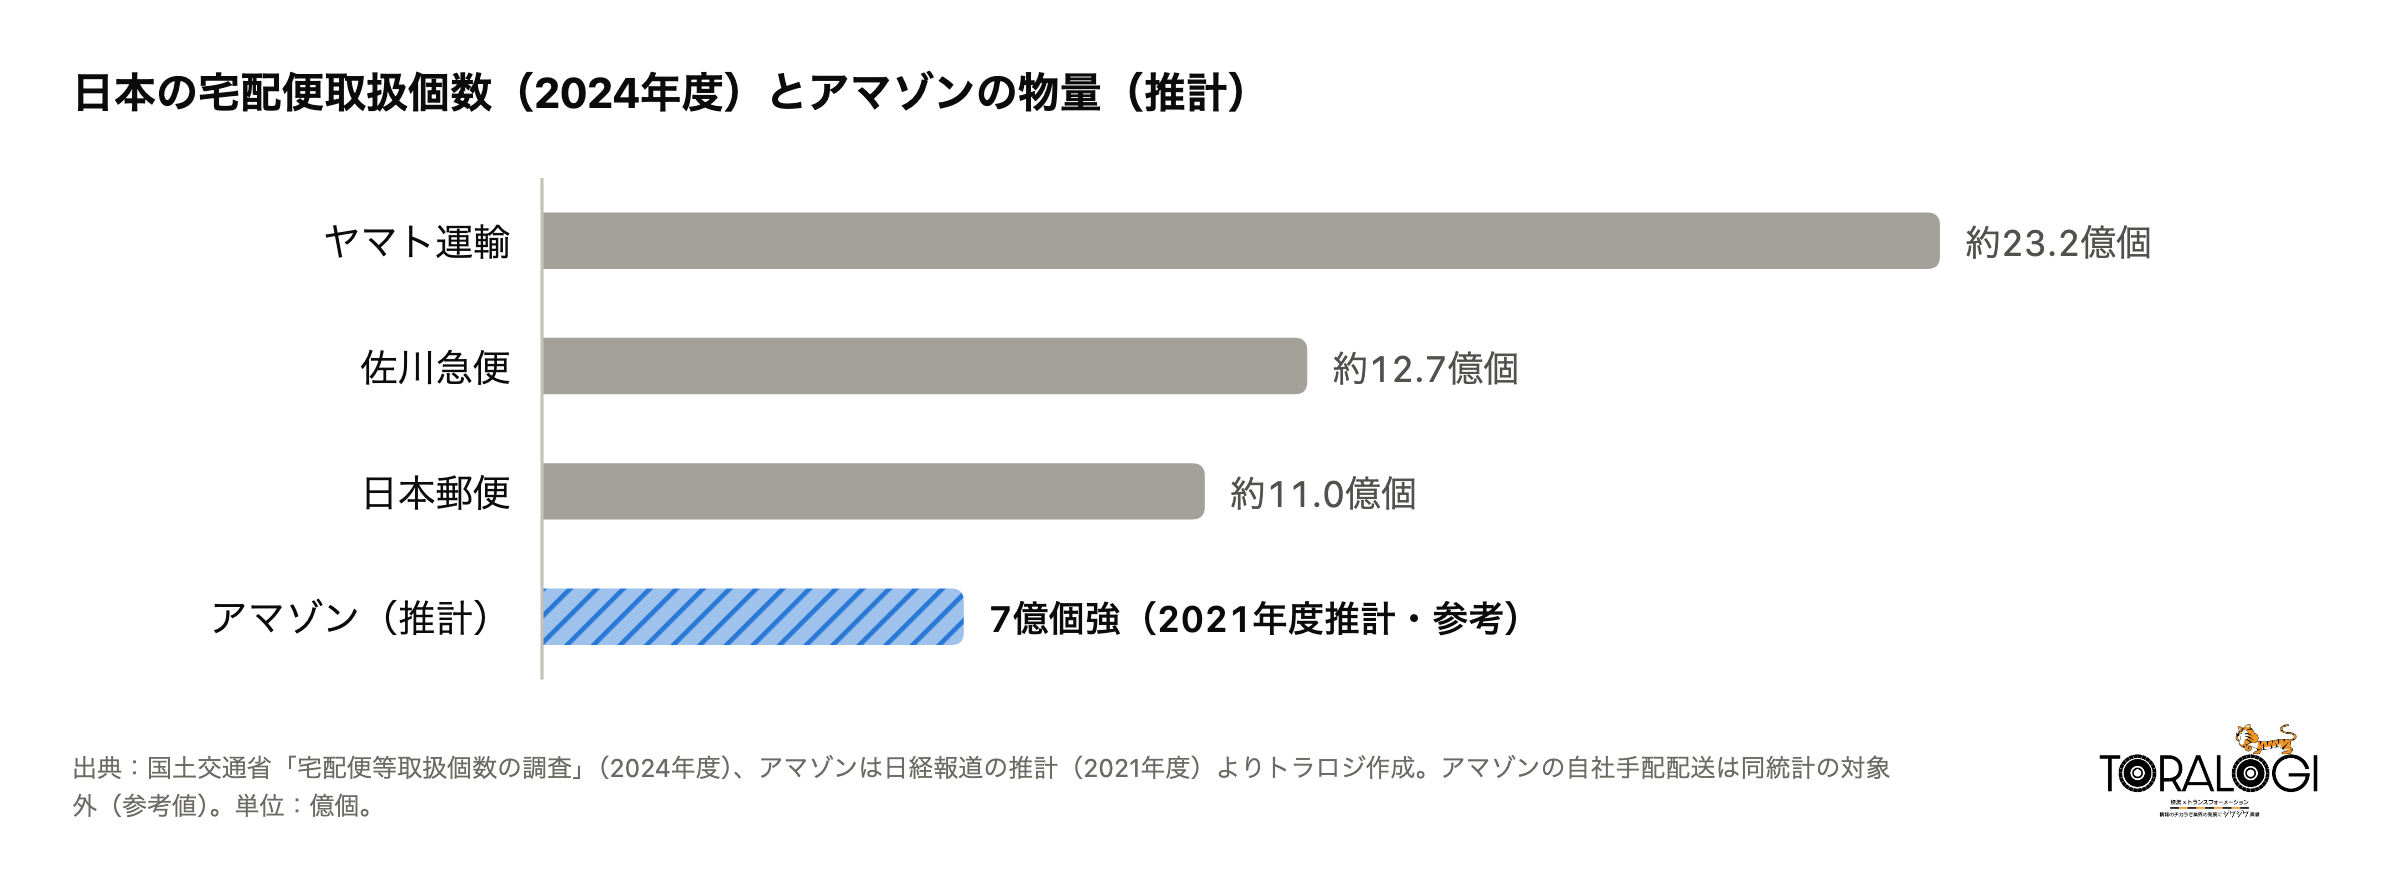
ここで重要なのは、この統計が宅配便運賃を届け出た運送事業者の実績を集計したものであり、アマゾンが地域の配送業者(デリバリープロバイダ)や個人ドライバー(Amazon Flex)を使って自社手配で運ぶ荷物は対象に含まれないことです。日経はこれを「隠れ宅配」と報じ、2021年度時点でアマゾンの荷物は年7億個強、その半数以上が統計の外にあると推計しました。自社配送の比率は2017年の約6%から2020年には約5割へ急上昇したとの推計もあり、内製化はその後も進んでいます。アマゾン自身も、2024年には当日・翌日配送だけで7億8,000万点以上の商品(前年比15%増)を届けたと公表しており、年間の総物量は非公表ながら、単純比較でヤマトの3分の1前後——国内宅配大手の一角に匹敵する規模とみられます。「50億個の市場」という統計の外側で、アマゾンは既に国内有数の配送オペレーターとして動いているのです。
拠点網の厚みも相当なものです。配送拠点(デリバリーステーション)は全国65拠点以上、当日配送専用拠点は16カ所(いずれも2025年末時点の公式発表)、FC数は非公表ながら民間集計で28カ所前後。デリバリープロバイダは120社以上、Amazon Flexのドライバーは47都道府県で数万人に上ります。直近では2025年8月に西日本最大のFC「名古屋みなと」(延床約12.5万m2・日次出荷能力60万点超)が稼働し、2026年8月5日には関西最大規模の「武庫川FC」(尼崎市、約11万m2)を開設したばかりです。
コスト競争力の源泉――自動化投資と規模の経済
日本の物流企業とアマゾンの生産性を直接比較できるデータは、残念ながらありません。ただ、構造的にアマゾンのコスト競争力は相当に高いだろうと推察されます。
第一に、自動化投資の規模です。前述のとおりアマゾンは世界で100万台超のロボットを稼働させており、フィジカルAIを活用した次世代フルフィルメントセンターでは処理時間の最大25%短縮を実現しています。日本への投資も2023年だけで1兆3,000億円超(物流網を含む事業全体)にのぼり、名古屋みなとFCへのデパレタイザーや棚搬送ロボットの導入など、国内FCの自動化も着実に進んでいます。
第二に、規模の経済と配送密度です。年7億個強(2021年度推計)からさらに拡大を続ける物量は、幹線輸送の積載効率もラストマイルの配送密度も高めます。宅配ネットワークのコストは密度で決まる部分が大きく、EC由来の安定した物量を持つアマゾンは構造的に有利です。
もちろん、これは「アマゾンの物流が日本の物流企業より優れている」という意味ではありません。ただ、仮に日本でASCSのような外販が始まった場合、規模と自動化に裏打ちされた価格競争力を武器にし得る構造がある――この点は、国内の物流企業が正面から受け止めるべき事実だと考えます。
もしASCSが日本に上陸したら?
仮に将来、アカウント要件の所在地に日本が加われば、宅配ではヤマトHD(営業収益約1兆7,600億円)・SGHD(売上約1兆4,800億円)・日本郵便と、3PL・企業間物流ではNXHD(日本通運グループ、売上約2兆5,800億円)・ロジスティード(約9,100億円)などと正面から競合する構図になります(物流専門メディアLOGISTICS TODAYも同様の整理をしています)。国内宅配の収益環境はただでさえ厳しく、直近期はヤマトHDの営業利益が前期比6割減、日本郵政グループの郵便・物流事業は2期連続の営業赤字でした。国内側の再編・連携も既に始まっており、日本郵便は2025年10月にロジスティードへの約1,400億円の出資と資本業務提携を発表しています。
日本上陸の布石と読める動きもあります。日本のアマゾンは、JR東日本グループの荷物輸送サービス「はこビュン」を活用した新幹線輸送を2026年3月に開始し(東北・東北北海道新幹線。5月には北陸新幹線を追加。青森・函館・金沢エリアで数百万点の商品が当日配送可能に)、当日配送対象地域の拡大やFCの増設など、物流網の自前強化を続けています。将来外販に転じる場合の「受け皿」は着実に太くなっています。
ただし強調しておくと、日本展開の計画は現時点で一切発表されておらず、時期に関する記述はすべて推測です。確度をもってウォッチできるのは、公式サイトの所在地要件が変わるかどうかです。
まとめ――「物流のAWS化」は始まったばかり
ASCSは「まったく新しいサービス」ではなく、FBAから20年かけて築かれた物流サービス群の統一リブランドと対象顧客の拡大です。しかし、それは過小評価してよい理由にはなりません。自社用インフラの外販が20年で1,000億ドル事業に育ったAWSの前例を、世界最大級の物流網でなぞろうという戦略宣言だからです。
日本の物流関係者が注視すべきポイントは3つです。
- ロールアウトの進展 — 6月のLTL全面開放のように、「使える機能・対象」は段階的に広がっています。貨物種別・配送先・対象国の追加発表の積み重ねが、このサービスの実力を決めます
- 所在地要件の変化 — 現在は米国・中国・香港。ここに日本が加わったときが、国内上陸のシグナルです
- 国内大手の対応 — ヤマトHD・SGHD・日本郵便・NXHD・ロジスティードなどが、共同物流やネットワークのオープン化、自動化投資といった対抗策をどう打つか
「物流のAWS化」は、まだ序章です。トラロジでは今後も続報を追っていきます。